

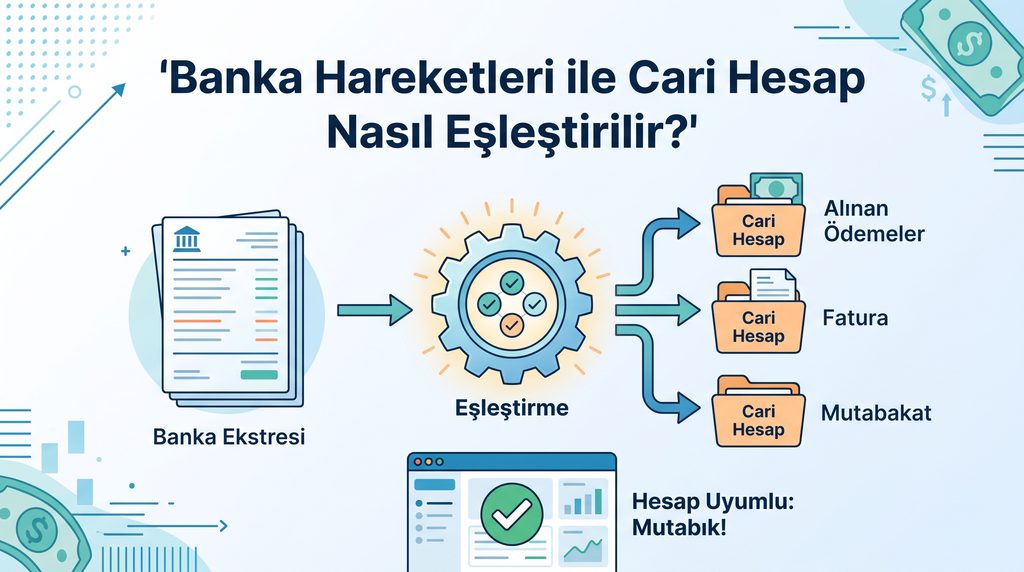
Bir müşteri sizi arayıp “Ödemeyi yaptım.” dedi.
Finans ekibiniz banka hesabını açtı. Gelen ödemeyi buldu.
Ancak açıklama alanında yalnızca şirket adı veya bir isim yer alıyordu.
Şimdi yeni bir soru ortaya çıktı: Bu ödeme hangi faturaya ait?
Bir işletme günde birkaç ödeme aldığında bu sorunun cevabını bulmak kolay olmaktadır.
Ancak onlarca banka hareketi, yüzlerce müşteri ve farklı cari hesap devreye girdiğinde süreç karmaşıklaşır.
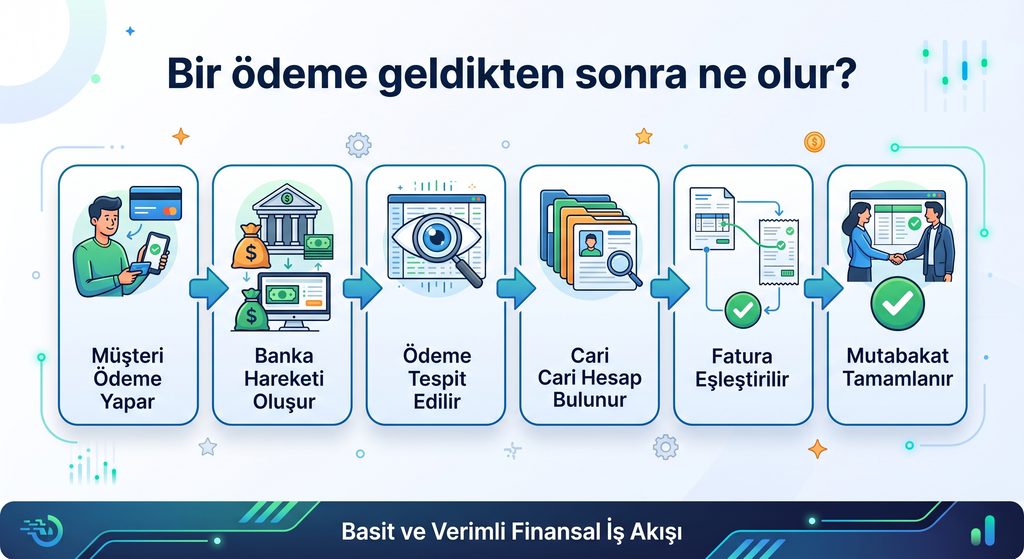
Finans ekipleri ödemeyi bulur. Müşteriyi kontrol eder. Açık faturaları inceler. Ardından gelen tutarı doğru cari hesapla eşleştirir.
İşte bu süreç tahsilat mutabakatının önemli parçalarından biridir.
Tahsilat hacmi arttıkça manuel kontrol de daha fazla zaman almaya başlar.
Bu nedenle şirketler yalnızca ödeme almakla değil, gelen ödemenin doğru müşteri ve doğru borç ile eşleştirilmesiyle de ilgilenmek zorundadır. Bu yüzden excel yeterince faydalı olmamaktadır. Peki ne yapacağız?
Tahsilat mutabakatı nedir?
Tahsilat mutabakatı, işletmenin aldığı ödemeleri kendi finansal kayıtlarıyla karşılaştırması ve doğru cari hesap veya faturayla eşleştirmesi sürecidir.
Basit bir örnek düşünelim.
Bir müşterinin şirketinize 25.000 TL borcu bulunuyor.
Müşteri banka transferiyle 25.000 TL gönderiyor.
Banka hesabınıza para gelmesi tek başına işlemin tamamlandığı anlamına gelmez.
Finans ekibinin şu sorulara cevap vermesi gerekir:
- Ödemeyi hangi müşteri yaptı?
- Ödeme hangi faturaya ait?
- Tutar doğru mu?
- Müşterinin başka açık faturası var mı?
- Cari hesap güncel mi?
- Muhasebe kaydı oluştu mu?
Bu kontroller tamamlandığında ödeme finansal kayıtlarla eşleşir.
Tahsilat mutabakatı bu nedenle yalnızca banka hesabındaki para hareketlerini kontrol etmek değildir.
Amaç, gerçekleşen tahsilat ile şirket kayıtlarının birbiriyle uyumlu olmasını sağlamaktır.
Tahsilat mutabakatı neden önemlidir?
Ödemenin şirket hesabına gelmesi önemlidir.
Ancak finans yönetimi açısından tek başına yeterli değildir.
Şirketin aynı zamanda bu paranın kimden, neden ve hangi borca karşılık geldiğini bilmesi gerekir.
Aksi halde banka bakiyesi doğru görünürken cari hesap kayıtları güncel olmaz.
Örneğin müşteri ödemeyi yapmıştır ancak sistemde hâlâ borçlu görünmektedir.
Finans çalışanı daha sonra aynı müşteriyi ödeme için aramaktadır.
Bu durum hem operasyonel hata yaratır hem de müşteri deneyimini olumsuz etkilemektedir.
Tahsilat mutabakatı şirketlerin ödeme hareketleri ile finansal kayıtları arasında bağlantı kurmasına yardımcı olur.
Banka hareketleri ile cari hesap nasıl eşleştirilmektedir?
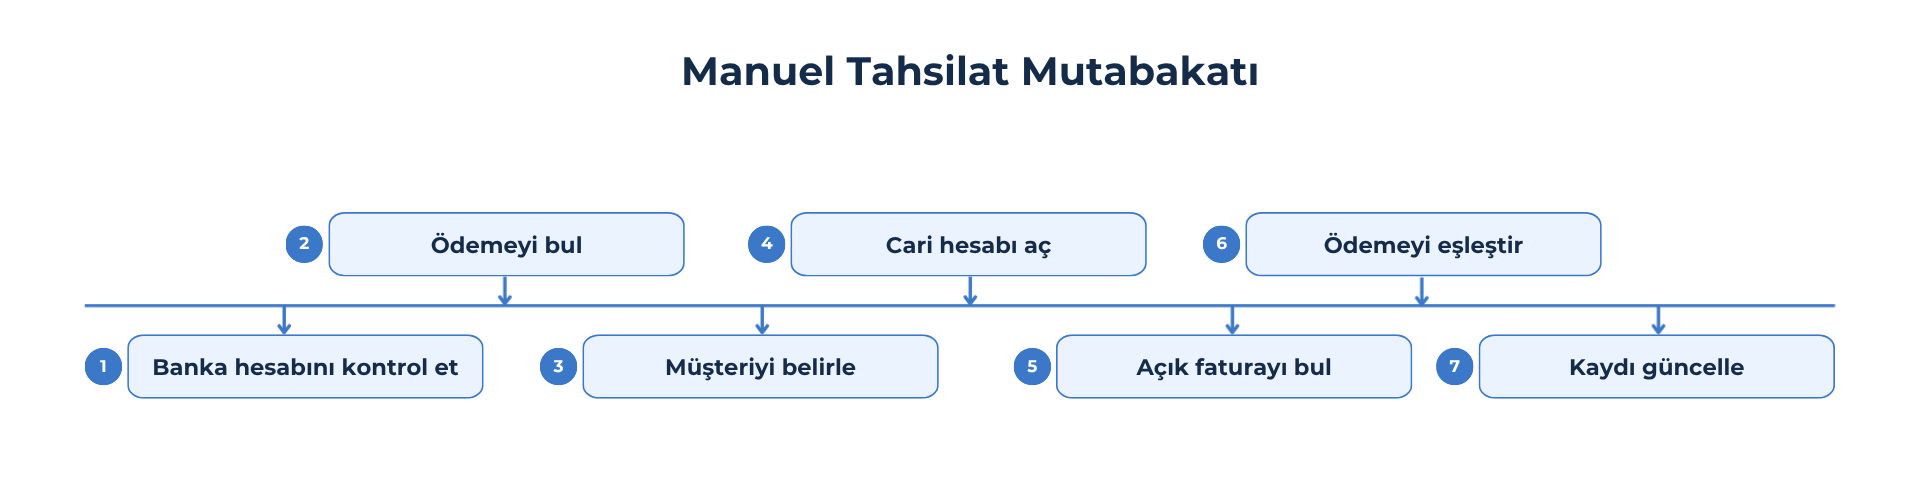
Manuel çalışan bir şirkette süreç genellikle banka hesabının kontrol edilmesiyle başlar.
Finans çalışanı banka hareketlerini açar.
Gelen ödemeleri inceler.
Ardından ödeme yapan kişinin veya şirketin bilgilerini kontrol eder.
Sonra muhasebe veya ERP sistemine geçer.
İlgili cari hesabı bulur.
Açık faturaları kontrol eder ve ödemenin hangi borca ait olduğunu belirler.
Son olarak ilgili kaydı günceller.
Küçük hacimlerde bu yöntem uygulanmaktadır. Ancak işlem sayısı yükseldiğinde aynı süreç sürekli tekrar eder.
Manuel tahsilat mutabakatında hangi sorunlar yaşanabilir?
Tahsilat sayısı arttıkça sorun genellikle işlemin kendisinden değil, işlem sayısından kaynaklanır.
Bir ödeme için birkaç dakikalık kontrol küçük görünebilir.
Aynı işlemi yüzlerce kez yapmak ise önemli bir operasyon yüküne dönüşebilir.
1. Ödemenin kime ait olduğu bulunamayabilir
Havale veya EFT açıklaması her zaman yeterli bilgi içermez.
Müşteri fatura numarasını yazmamış olur.
Şirket adı yerine kişinin adı görülebilir.
Aynı tutarda birden fazla açık fatura da bulunur.
Finans ekibi bu durumda ödeme sahibini manuel olarak araştırmak zorunda kalır.
2. Ödeme yanlış cari hesaba işlenebilir
İsim benzerlikleri veya manuel giriş hataları yanlış eşleştirmeye yol açmaktadır.
Bu durumda gerçek borç kapanmamaktadır.
Başka bir cari hesap ise yanlışlıkla ödenmiş görünmektedir.
Sorunun fark edilmesi ek kontrol ve düzeltme gerektirir.
3. Banka ile muhasebe kayıtları farklılaşabilir
Banka hesabına ödeme gelir.
Ancak finans ekibi henüz muhasebe kaydını oluşturmamış olmaktadır.
Bu durumda banka bakiyesi ile şirketin kendi tahsilat kayıtları arasında geçici fark oluşur.
İşlem hacmi büyüdükçe bu farkları takip etmek daha zor hale gelmektedir.
4. Aynı ödeme birden fazla kez kontrol edilmektedir
Bir ekip üyesi ödemeyi kontrol eder.
Başka biri aynı hareketi tekrar inceler.
Notlar veya kayıtlar merkezi tutulmuyorsa ekip içinde gereksiz tekrarlar oluşmaktadır.
Bu durum özellikle birden fazla kişinin tahsilat süreçlerini yönettiği şirketlerde zaman kaybına neden olmaktadır.
5. Müşteri ödeme yaptığı halde borçlu görünmektedir
Ödeme alınmıştır.
Ancak cari hesap henüz güncellenmemiştir.
Müşteriye otomatik veya manuel ödeme hatırlatması gönderilirse kötü bir deneyim ortaya çıkar.
Bu nedenle tahsilat sürecinde hız kadar doğru eşleştirme de önem taşır.
Manuel ve otomatik tahsilat mutabakatı arasındaki fark
| Manuel Süreç | Otomasyona Dayalı Süreç |
|---|---|
| Banka hareketleri tek tek kontrol edilir | Banka hareketleri merkezi olarak takip edilebilir |
| Ödeme sahibi manuel aranır | Veriler eşleştirme sürecine aktarılabilir |
| Cari hesap elle bulunur | Entegrasyonlar cari hesap bilgisini kullanabilir |
| Fatura elle kontrol edilir | Açık borç bilgileri sistem üzerinden değerlendirilebilir |
| Excel kullanılabilir | Merkezi raporlama yapılabilir |
| Süreç personele bağımlıdır | Tekrarlanan işlemler azaltılabilir |
| Kontrol süresi işlem hacmiyle büyür | Yüksek işlem hacimleri daha kolay yönetilebilir |
Buradaki önemli nokta otomasyonun insan kontrolünü tamamen ortadan kaldırması değildir.
Amaç, tekrar eden kontrolleri azaltmak ve finans ekibinin istisnai işlemlere odaklanmasını sağlamaktır.
Otomatik tahsilat mutabakatı nasıl çalışır?
Otomatik tahsilat süreçleri kullanılan sistemlere ve entegrasyon yapısına göre değişmektedir. Genel mantık ise oldukça benzerdir. İlk olarak ödeme bilgisi sisteme ulaşır. Sistem ödeme verisini müşteri, cari hesap veya sipariş bilgileriyle karşılaştırır. Ardından ödeme ilgili kayıtla eşleştirilir. Uygun entegrasyonlar kullanıldığında tercihen sonuç ERP veya muhasebe sistemine aktarılmaktadır. Böylece finans ekibi aynı bilgiyi farklı sistemlere tekrar tekrar girmek zorunda kalmaz.
Bir örnek üzerinden bakalım:
ABC Ltd. şirketinin bir müşteriden 18.750 TL alacağı olduğunu düşünelim. Müşteri ödemeyi yapıyor.
Manuel yöntemde:
Finans çalışanı banka hesabını kontrol eder.
18.750 TL tutarındaki hareketi bulur.
Gönderen bilgisini kontrol eder.
ERP sistemini açar.
Müşteriyi bulur.
Açık faturaları kontrol eder.
Ödemeyi ilgili faturaya işler.
İşlemi kaydeder.
Daha entegre bir yapıda:
Ödeme bilgisi merkezi sisteme gelir.
Müşteri bilgileri karşılaştırılmaktadır.
İlgili cari hesap bulunmaktadır.
Açık borç kontrol edilir.
Eşleşme gerçekleşir. Gerekli kayıtlar ilgili sistemlere iletilir. Finans ekibi ağırlıklı olarak eşleşmeyen veya kontrol gerektiren işlemlerle ilgilenmektedir.
Aradaki temel fark budur.
Tahsilat mutabakatı ile banka mutabakatı aynı şey mi?
İki kavram birbirine yakın olsa da tamamen aynı anlama gelmez.
Banka mutabakatı, şirket kayıtları ile banka hesap hareketlerinin karşılaştırılmasına odaklanır.
Tahsilat mutabakatı ise özellikle müşterilerden alınan ödemelerin ilgili alacak, cari hesap veya faturayla ilişkilendirilmesine odaklanır.
Birbirlerini tamamlayan süreçlerdir.
Örneğin banka hesabındaki bir ödeme finans ekibi tarafından doğrulanmaktadır.
Ancak ödemenin hangi müşterinin hangi faturasıyla ilişkili olduğu hâlâ belirlenmemiş olabilmektedir.
Bu noktada tahsilat mutabakatı devreye girer.
Cari hesap mutabakatı nedir?
Cari hesap, bir şirketin müşteri veya tedarikçiyle olan finansal hareketlerinin takip edildiği kayıttır.
Satışlar, faturalar, ödemeler, borçlar ve alacaklar bu hesaplarda izlenebilmektedir.
Cari hesap mutabakatı, iki tarafın kayıtlarının birbirini doğrulayıp doğrulamadığını kontrol etme sürecidir.
Tahsilat mutabakatı da bu yapıyı doğrudan etkiler.
Çünkü ödeme doğru cari hesaba işlenmezse cari bakiye de doğru görünmez.
Hangi şirketlerde tahsilat mutabakatı daha kritik hale gelir?
Aslında ödeme alan her işletme mutabakat yapar.
Ancak bazı şirketlerde işlem hacmi nedeniyle konu daha kritik hale gelir.
Özellikle:
- Çok sayıda bayi ile çalışan şirketler
- B2B satış yapan işletmeler
- Çok sayıda müşteriden düzenli ödeme alan şirketler
- Birden fazla banka hesabı kullanan işletmeler
- ERP veya muhasebe programı kullanan şirketler
- Vadeli satış yapan firmalar
- Çok sayıda fatura oluşturan işletmeler
- Şubeli yapılarda çalışan şirketler
daha fazla tahsilat kontrolü yapmak zorunda kalmaktadır.
Bu noktada sorun genellikle ödeme almaktan çok ödeme bilgisini doğru yönetmek olur.
Tahsilat mutabakatı ne zaman otomatikleştirilmeli?
Bunun için herkese uyan tek bir sayı yoktur.
Ancak bazı işaretler sürecin yeniden değerlendirilmesi gerektiğini göstermektedir.
Örneğin finans ekibi her gün uzun süre banka hesaplarını kontrol ediyorsa otomasyon düşünmek kaçınılmazdır. Çalışanlar ödemelerin hangi müşteriye ait olduğunu sürekli araştırıyorsa süreçte iyileştirme alanı oluşturulur.
Excel dosyaları büyümeye başladıysa merkezi bir yapı ihtiyacı doğmaktadır.
Müşteriler “Ödeme yaptık ama sistemde görünmüyor.” diyorsa eşleştirme süreci incelenmelidir.
Aynı veriler banka, Excel, muhasebe ve ERP arasında tekrar tekrar giriliyorsa entegrasyon ihtiyacı ortaya çıkmaktadır.
Kısacası şu soru önemlidir:
Finans ekibiniz tahsilatı yönetiyor mu, yoksa günün büyük bölümünü tahsilatı bulmaya mı harcıyor?
Tahsilat mutabakatı yapılırken nelere dikkat etmeliyiz?
Müşteri bilgilerinin standart olması
Müşteri adı, cari kod, vergi numarası veya diğer tanımlayıcı bilgilerin sistemlerde tutarlı olması eşleştirme kalitesini artırır.
Açık fatura bilgilerinin güncel olması
Bir ödemenin doğru borçla eşleştirilebilmesi için açık faturaların doğru görünmesi gerekir.
Banka hareketlerinin düzenli aktarılması
Gecikmeli veri, mutabakat sürecinin de gecikmesine neden olan faktörlerden biridir.
İstisnai işlemlerin ayrıca kontrol edilmesi
Her ödeme bazen otomatik olarak eşleşmemektedir.
Eksik açıklamalar, farklı tutarlar veya toplu ödemeler insan kontrolü gerektirir.
ERP ve muhasebe entegrasyonunun doğru kurulması
Tahsilat sürecindeki otomasyonun gerçek faydası sistemlerin birbirleriyle doğru veri paylaşmasıyla ortaya çıkar.
Tahsilat süreçlerinde Excel yeterli mi?
Excel başlangıç aşamasında birçok işletme için kullanışlıdır.
Kolaydır.
Esnektir.
Ek bir sistem kurmadan ödeme listeleri oluşturabilirsiniz.
Ancak şirket büyüdükçe Excel’in rolü değişmektedir.
Birden fazla çalışan aynı dosyayla çalışmaya başlayabilir.
Ödeme sayısı artmaktadır.
Farklı banka hesapları devreye girmektedir.
ERP ve muhasebe sistemleri kullanılmaktadır.
Bu noktada Excel sadece kayıt tutmak için kullanılmaya devam ederse finans ekibi aynı verileri farklı yerlerde güncellemek zorunda kalmaktadır.
Asıl soru bu nedenle:
Excel kullanılabilir mi? yerine şu olmalıdır;
İşlem hacmimiz arttığında Excel hâlâ en verimli yöntem mi?
Tahsilat süreçlerini merkezi yönetmenin avantajı nedir?
Tahsilat bilgileri farklı sistemlere dağıldığında finans ekiplerinin resmi görmek için birden fazla ekran açması gerekir.
Bir yerde banka hareketleri bulunmaktadır.
Başka bir yerde cari hesaplar vardır.
ERP sisteminde faturalar yer alır.
Excel dosyasında ise ödeme notları tutulmaktadır.
Merkezi bir tahsilat yapısı bu bilgileri aynı süreç içerisinde değerlendirmeyi kolaylaştırmaktadır.
Böylece finans ekibi yalnızca “Para geldi mi?” sorusuna değil;
Kim ödedi?
Hangi borcu ödedi?
Ne kadar açık bakiye kaldı?
Hangi tahsilatlar henüz eşleşmedi?
sorularına da daha hızlı cevap vermektedir.
Online Ödeme Sistemi tahsilat süreçlerini nasıl kolaylaştırır?
Tahsilat sürecinde yalnızca ödeme alma aşaması değil, ödemenin takip edilmesi, raporlanması ve ilgili sistemlerle ilişkilendirilmesi de önem taşır.
Online Ödeme Sistemi, şirketlerin tahsilat süreçlerini daha merkezi bir yapı üzerinden yönetmesine yardımcı olur.
İşletmenin kullandığı yapı ve entegrasyonlara bağlı olarak ödeme süreçlerinin farklı noktalardan takip edilmesi yerine daha düzenli bir operasyon kurulmaktadır.
Özellikle çok sayıda müşteri, bayi veya cari hesapla çalışan şirketlerde manuel işlemlerin azaltılması finans ekiplerinin zamanını daha verimli kullanmasını sağlamaktadır.
Ama her şirketin tahsilat yapısı aynı değildir.
Banka sayısı değişir.
ERP altyapısı değişir.
Muhasebe süreçleri değişir.
Müşteri ve bayi yapısı değişir.
Bu nedenle doğru çözümü belirlemek için mevcut tahsilat sürecini önce anlamak gerekir.
Tahsilat sürecinizin ne kadarını otomatikleştirebilirsiniz?
Finans ekibiniz hâlâ;
banka hareketlerini tek tek kontrol ediyor,
ödemeleri manuel olarak müşterilerle eşleştiriyor,
Excel üzerinden tahsilat takibi yapıyor
ve aynı verileri farklı sistemlere tekrar giriyorsa mevcut sürecinizi yeniden değerlendirebilirsiniz.
Online Ödeme Sistemi’nin şirketinizdeki tahsilat sürecine nasıl uygulanabileceğini görmek için demo talebinde bulunabilirsiniz.
Demo sırasında mevcut tahsilat yapınızı değerlendirebilir, ihtiyaçlarınıza uygun kullanım senaryolarını inceleyebilir ve sistemin iş akışınıza nasıl entegre edilebileceğini görebilirsiniz.
Tahsilat sürecinizi birlikte inceleyelim.
→ Online Ödeme Sistemi için demo talep edin
İşletmeye gelen ödemelerin ilgili müşteri, cari hesap veya faturayla karşılaştırılması ve finansal kayıtların doğrulanması sürecidir.
Banka veya ödeme hareketleri kontrol edilmektedir. Ödeme yapan müşteri belirlenir. İlgili cari hesap ve açık faturalar bulunmaktadır. Ödeme doğru kayıtla eşleştirilip finansal sistemler güncellemektedir.
Banka mutabakatı, şirket kayıtları ile banka kayıtlarını karşılaştırır. Tahsilat mutabakatı ise gelen ödemeyi müşteri, fatura veya cari hesapla ilişkilendirmeye odaklanır.
Banka, ödeme, ERP ve muhasebe sistemleri arasındaki uygun entegrasyonlar sayesinde tahsilat sürecindeki birçok tekrar eden işlem otomatikleşmektedir. Eşleşmeyen işlemler yine manuel kontrol gerekmektedir.
Cari hesap eşleştirme, gerçekleşen bir ödeme veya finansal hareketin doğru müşteri hesabına kaydedilmesi işlemidir.
