Sanal POS komisyonunu hesaplamak için işlem tutarını komisyon oranıyla çarpıp 100’e bölün. Hesabınıza geçecek net tutarı bulmak için de bu komisyonu ve işlemle ilgili diğer kesintileri müşterinin ödediği tutardan çıkarın.
Örneğin müşteriniz 10.000 TL ödesin ve sağlayıcınız yüzde 3 komisyon uygulasın. Komisyon 300 TL olur. Başka kesinti yoksa hesabınıza 9.700 TL geçer. Ancak işlem başına ücret, taksit maliyeti veya farklı hizmet bedelleri bu sonucu değiştirebilir.
Bu yüzden teklifin üzerindeki yüzde, ödeme altyapısının bütün maliyetini anlatmaz. Paranın hesabınıza ulaşma tarihi de stok alımınızı, tedarikçi ödemenizi ve haftalık tahsilat planınızı etkiler.
Bu rehberde sanal POS komisyon hesaplama yöntemini örneklerle açıklıyoruz. Tek çekim ve taksitli ödeme arasındaki maliyet farkını, aylık toplam gideri ve cari hesapta doğru tahsilat kaydını birlikte ele alıyoruz.
Hesaplamalardaki oranlar ve ücretler örnektir; güncel banka veya ödeme kuruluşu teklifi değildir. Örnekler, ayrıca belirtmediğimiz sürece ek vergi, iade, bloke ve başka kesinti içermez.
Sanal POS komisyonu nedir?
Sanal POS komisyonu, banka veya ödeme kuruluşunun kartla ödeme hizmeti karşılığında aldığı bedeldir. Sağlayıcı, anlaşmanıza göre işlem tutarının belirli bir yüzdesini hesaplayabilir. Bazı fiyatlandırma modelleri bu yüzdelik bedele işlem başına sabit ücret de ekler. [2]
Komisyon oranı, komisyon tutarı ve net tahsilat farklı bilgileri gösterir. Oran, işlemin hangi yüzdesini maliyet olarak ayıracağınızı belirtir. Komisyon tutarı bu oranın parasal karşılığıdır. Net tahsilat ise işlemle ilgili kesintilerden sonra size kalan tutarı ifade eder.
Bir teklif incelerken oranı hangi kartlar, taksit seçenekleri ve ödeme süresi için kullanacağınızı öğrenin. Ayrıca teklifin vergi ve işlem ücretlerini içerip içermediğini kontrol edin. Garanti BBVA da resmi Sanal POS sayfasında oranların zaman içinde değişebileceğini belirtiyor. Güncel hesabınızda eski bir kampanya görseli yerine yürürlükteki sözleşmenizi ve işlem raporunuzu esas alın. [1]
Sanal POS komisyonunu üç adımda hesaplayın
İlk adımda sağlayıcının komisyona esas aldığı işlem tutarını belirleyin. İkinci adımda o işlem için geçerli oranı bulun. Son olarak kesinti kalemlerini ayrı ayrı hesaplayın.
Müşterinin 10.000 TL ödediği ve yüzde 3 oranının geçerli olduğu örnekte hesap şöyle ilerler:
Ardından net tahsilatı bulun:
Başka kesinti yoksa sonuç 10.000 − 300 = 9.700 TL olur. Aylık yazılım bedeli gibi giderleri ise bu işlem hesabına gelişigüzel eklemeyin. Bu giderleri aylık toplam maliyet analizinde değerlendirin.
| İşlem tutarı | Örnek komisyon oranı | Komisyon tutarı | Net tahsilat |
| 1.000 TL | %3 | 30 TL | 970 TL |
| 5.000 TL | %3 | 150 TL | 4.850 TL |
| 10.000 TL | %3 | 300 TL | 9.700 TL |
| 25.000 TL | %3 | 750 TL | 24.250 TL |
Tablo yalnızca yüzdelik komisyonu içerir. Kendi işleminizde sabit ücret, ek kesinti veya farklı oran varsa ilgili kalemi ayrıca ekleyin. Sağlayıcınızın kuruş bazındaki yuvarlama yöntemini de kontrol edin. Çok sayıda işlem, toplamda küçük yuvarlama farkları oluşturabilir.
İşlem başına sabit ücret net tahsilatı nasıl değiştirir?
Sağlayıcınız yüzde 3 komisyona ek olarak her başarılı işlem için 2 TL ücret alsın. 1.000 TL’lik ödeme için komisyon 30 TL, toplam işlem maliyeti 32 TL ve net tahsilat 968 TL olur.
Aynı modelde 100 TL’lik ödeme, 3 TL komisyon ve 2 TL sabit ücret oluşturur. Toplam maliyet 5 TL’ye, işlem tutarına göre maliyet oranı yüzde 5’e çıkar. 10.000 TL’lik ödemede ise toplam maliyet 302 TL olur; oran yüzde 3,02 seviyesinde kalır.
Bu fark, küçük sepet tutarıyla çalışan işletmeler için önem taşır. Yüzdelik oranı düşük bir teklif, yüksek işlem adedinde beklediğinizden fazla gider oluşturabilir. Bu nedenle sağlayıcıları karşılaştırırken aylık satış hacminizle birlikte başarılı işlem adedinizi ve ortalama ödeme tutarınızı paylaşın.
Sabit işlem ücretini her taksit için tekrar eklemeniz gerekip gerekmediğini de sözleşmenizden öğrenin. Sağlayıcının tek bir kartlı satışa uyguladığı bedeli, müşterinin taksit sayısıyla otomatik olarak çarpmayın.
Taksitli sanal POS komisyonu nasıl hesaplanır?
Taksitli işlemler için sağlayıcınızın ilgili taksit seçeneğine tanımladığı toplam oranı kullanın. Tek çekim oranından hareket ederek bütün taksit seçenekleri için aynı maliyeti varsaymayın. Taksit ve erken ödeme koşulları, anlaşmanıza göre farklı maliyetler oluşturabilir. [3]
Aşağıdaki örnekte tüm seçeneklerde müşteri 10.000 TL ödüyor. Oranlar, işlem için geçerli toplam komisyonu gösteriyor:
| Ödeme seçeneği | Örnek toplam oran | Komisyon | Diğer kesintiler öncesi net tutar |
| Tek çekim | %3 | 300 TL | 9.700 TL |
| 3 taksit | %5 | 500 TL | 9.500 TL |
| 6 taksit | %7 | 700 TL | 9.300 TL |
Sağlayıcı 3 taksit için toplam yüzde 5 oranı veriyorsa, bu oranı tekrar üçle çarpmayın. Ayrıca bu toplam oran, taksit maliyetini zaten içeriyorsa aynı maliyeti ikinci kez eklemeyin. Teklifte aylık oran, toplam oran ve ayrıca uygulanan ücret ayrımını netleştirin.
Müşterinin taksit planıyla sağlayıcının size uyguladığı ödeme takvimini ayrı değerlendirin. Müşteri kart borcunu taksitle öderken sağlayıcınız size anlaşmaya göre tek seferde veya belirli bir takvimle ödeme yapabilir. Beklenen net tutarın yanında bu tutarı hangi tarihte kullanabileceğinizi de kaydedin.
Valör ve bloke süresi gerçek maliyeti nasıl etkiler?
Valör, bu yazıdaki kullanımımızla tahsilatın anlaşmanıza göre hesabınıza kullanılabilir şekilde geçeceği tarihle ilgilidir. Bloke koşulu varsa sağlayıcı tutarı belirli bir süre bekletir. İşlem onayı aldığınız tarih ile parayı kullanabildiğiniz tarih aynı olmayabilir.
10.000 TL’lik tek bir işlem için iki örnek teklifi karşılaştıralım:
| Teklif | Örnek komisyon | Net tutar | Örnek ödeme takvimi |
| A | %3 | 9.700 TL | Ertesi gün |
| B | %2,3 | 9.770 TL | İşlemden 30 gün sonra |
B teklifi, komisyon açısından 70 TL avantaj sağlar. Ancak A teklifindeki parayı 29 gün önce kullanabilirsiniz. Bu dönemde tedarikçi ödemeniz varsa B teklifini tercih etmek ek finansman ihtiyacı oluşturabilir.
Karşılaştırmaya kendi verinizi ekleyin. İlgili dönem için gerçekten oluşacak finansman gideri 70 TL’yi aşarsa düşük komisyonun avantajı bu gider karşısında azalır. Finansman ihtiyacınız yoksa veya tedarikçi vadeniz uygunsa değerlendirme değişebilir.
Bekleme süresini komisyon diye göstermeyin. Sağlayıcının kestiği ücret ile paraya geç ulaşmanın işletmenizde oluşturduğu ekonomik etkiyi ayrı izleyin. Ödeme takviminde iş günü, tatil, gün sonu ve transfer koşullarını da kontrol edin. Böylece nakit akışı planına kullanamayacağınız bir tutarı erken eklemezsiniz.
Aylık toplam sanal POS maliyetini hesaplayın
İşlem hesabı, tek bir ödemenin sonucunu gösterir. Aylık toplam maliyet ise ödeme altyapısının bütçenize etkisini ortaya koyar. Komisyon, işlem ücreti, varsa abonelik ve kurulum bedeli gibi kalemleri birlikte değerlendirin. [4]
Bir işletme ay boyunca 400 başarılı işlemle 200.000 TL kartlı tahsilat yapsın. Örnek koşullar yüzde 3 komisyon, işlem başına 2 TL, aylık 500 TL yazılım gideri ve yıllık 1.200 TL hizmet bedeli olsun.
| Maliyet kalemi | Hesaplama | Aylık tutar |
| Yüzdelik komisyon | 200.000 TL × %3 | 6.000 TL |
| Sabit işlem ücretleri | 400 işlem × 2 TL | 800 TL |
| Aylık yazılım gideri | Aylık bedel | 500 TL |
| Yıllık hizmet bedelinin aylık payı | 1.200 TL ÷ 12 | 100 TL |
| Toplam | Kalemlerin toplamı | 7.400 TL |
Bu örnekte bütün işlemler aynı komisyon oranını kullanıyor. Farklı oranlar varsa her işlem grubunun maliyetini ayrı hesaplayıp sonuçları toplayın.
7.400 ÷ 200.000 × 100 hesabı yüzde 3,70 sonucunu verir. Böylece yüzde 3 komisyonlu modelin bu işletme için toplam maliyetini daha açık görürsünüz. Bu göstergeyi sonraki aylarla karşılaştırırken aynı gider kapsamını ve aynı işlem hacmi tanımını koruyun.
Yıllık ücretin aylık payı, maliyet analizi için yaptığınız dağıtımdır. Sağlayıcı yıllık ücreti tek seferde alıyorsa gerçek nakit çıkışını o ayın ödeme planında gösterin. Aynı gideri hem yıllık ödeme olarak hem aylık pay olarak aynı hesapta tekrar toplamayın.
Düşük komisyon oranı her zaman düşük toplam maliyet anlamına gelir mi?
İki sağlayıcıdan teklif alırken aynı işlem hacmini ve aynı işlem adedini kullanın. Aylık 200.000 TL tahsilat ve 400 başarılı işlem için şu örnek koşullar geçerli olsun. İki teklif aynı ödeme takvimini kullansın ve başka kesinti içermesin.
| Karşılaştırma kalemi | Teklif A | Teklif B |
| Komisyon oranı | %2,6 | %3 |
| Yüzdelik komisyon tutarı | 5.200 TL | 6.000 TL |
| İşlem başına sabit ücret | 4 TL | 0 TL |
| Aylık toplam sabit işlem ücreti | 1.600 TL | 0 TL |
| Aylık hizmet bedeli | 300 TL | 0 TL |
| Aylık toplam maliyet | 7.100 TL | 6.000 TL |
| Efektif maliyet oranı | %3,55 | %3 |
A teklifinin komisyon yüzdesi daha düşük olsa da toplam gideri 1.100 TL daha yüksektir. İşlem adedi ve sabit ücretler sonucu değiştirir. Bu nedenle teklif üzerinde gördüğünüz oranla birlikte kendi satış dağılımınızı da değerlendirin.
Tahsilat hacminiz, işlem adediniz veya taksit dağılımınız değiştiğinde hesabı yenileyin. Bugün avantajlı görünen model, küçük tutarlı işlem sayınız arttığında farklı bir sonuç verebilir. Teklifleri tek bir örnek satış üzerinden karşılaştırmak bu değişimi gizler.
Farklı komisyon oranlarında ağırlıklı ortalama kullanın
Tek çekim ve taksitli işlemler farklı oranlar kullanıyorsa oranların basit ortalamasını almak toplam maliyeti doğru göstermez. İşlem hacmi büyük olan grup, toplam maliyeti daha fazla etkiler.
Örneğin 60.000 TL’lik gruba yüzde 3, 90.000 TL’lik gruba yüzde 5 ve 50.000 TL’lik gruba yüzde 7 komisyon uygulayın. Komisyonlar sırasıyla 1.800 TL, 4.500 TL ve 3.500 TL olur. Toplam 200.000 TL işlem hacminde 9.800 TL komisyon oluşur.
9.800 ÷ 200.000 × 100 hesabı yüzde 4,90 ağırlıklı komisyon oranı verir. Üç oranın basit ortalaması ise yüzde 5’tir. Aylık bütçeyi oluştururken işlem hacimleri üzerinden bulduğunuz sonucu kullanın. Sabit ücretleri eklediğinizde toplam efektif maliyet oranını ayrıca hesaplayın.
İade ve iptal işlemleri komisyon hesabını nasıl değiştirir
İade veya iptal sonrası komisyonun nasıl ele alınacağını sağlayıcınızın koşulları belirler. İptal zamanı, iadenin tam ya da kısmi olması ve hizmet bedelinin geri dönüşü, hesapta farklı sonuçlar oluşturabilir. İade yaptığınızda bütün ücretlerin kendiliğinden sıfırlanacağını varsaymayın. [5]
10.000 TL’lik satışta 300 TL komisyon kesilsin. Sağlayıcı size 9.700 TL aktarsın. Daha sonra müşteriye 10.000 TL tam iade yapın. Sağlayıcı komisyonu geri vermiyorsa bu işlemden 300 TL ödeme hizmeti maliyeti kalır. Komisyonu geri veriyorsa sonuç değişir.
Kısmi iadede de aynı kontrolü yapın. Örneğin 4.000 TL iade için sağlayıcı yüzde 3’e karşılık gelen 120 TL komisyonu geri döndürüyorsa kalan komisyon 180 TL olur. Böyle bir geri dönüş yoksa ilk komisyon tutarı kalabilir. Kendi raporunuzdaki gerçek hareketleri esas alın.
İade tutarını hizmet komisyonuyla karıştırmayın. İade, müşteriye geri verdiğiniz satış bedelidir. Komisyon, sağlayıcının hizmet maliyetidir. Brüt başarılı işlem hacmini ve iade sonrası satış tutarını ayrı izleyin. Aylık maliyet oranını farklı paydalarla hesaplayıp doğrudan karşılaştırmayın.
Excel ile sanal POS komisyon hesabı yapın
Basit bir takip tablosunda işlem tutarı, oran, sabit ücret, komisyon ve net tahsilat için ayrı sütunlar açın. A sütununa işlem tutarını, B sütununa oranı, C sütununa sabit işlem ücretini yazın. D sütununda komisyonu, E sütununda net tutarı hesaplayın.
B2 hücresine yüzde biçiminde %3 giriyorsanız D2 için =A2*B2, E2 için =A2-D2-C2 formülünü kullanın. B2’ye yüzde yerine doğrudan 3 yazıyorsanız komisyon formülünü =A2*B2/100 olarak değiştirin. Hücredeki sayı biçimini doğru seçin.
Ödeme tarihi, işlem referansı, banka veya sağlayıcı ve iade durumu için de sütun ekleyin. Aylık raporda komisyonları ve sabit ücretleri toplayın. Gerçek aktarım tutarını banka hareketiyle karşılaştırın. Fark çıktığında açıklama alanına ilgili kesintiyi veya sonraki döneme kalan ödemeyi yazın.
Bu basit formüller yalnızca belirttiğiniz kalemleri içerir. Ayrıca uygulanan vergi veya başka işlem kesintileri varsa net tutar formülüne ilgili sütunu da ekleyin. İşlem sayınız arttığında kayıtların güncelliğini ve mükerrer hareketleri düzenli kontrol edin.
B2B tahsilatta komisyonu müşteri borcuyla karıştırmayın
Bayi veya müşterinizin 10.000 TL borcu olsun. Müşteri kartla 10.000 TL ödesin ve sağlayıcı yüzde 3 komisyon keserek hesabınıza 9.700 TL aktarsın. Bu örnekte müşterinin ödemesi 10.000 TL’dir. Cari hesaptaki borcu da 10.000 TL azaltın.
Aradaki 300 TL, sizin üstlendiğiniz ödeme hizmeti maliyetidir. Bu tutarı müşterinin eksik ödemesi gibi kaydetmek, cari bakiyeyi yanlış gösterir. Daha sonra gereksiz ödeme hatırlatması gönderebilir veya mutabakatta açıklayamadığınız farklar oluşturabilirsiniz.
Takibinizde müşterinin ödediği brüt tutarı, sağlayıcının komisyonunu ve bankaya ulaşan net tutarı ayrı alanlarda tutun. Böylece müşteri mutabakatını ödeme kaydıyla, sağlayıcı mutabakatını kesintilerle ve banka mutabakatını aktarım hareketiyle yaparsınız.
Cari hesapta bu ayrımı nasıl yöneteceğinizi öğrenmek için Cari Hesap Nedir? Borç, Alacak ve Bakiye Takibi rehberimizi de inceleyebilirsiniz.
Sanal POS teklifi alırken soracağınız sorular
Sağlayıcıdan kendi işlem yapınıza uygun, yazılı bir maliyet tablosu isteyin. Şu sorular, teklifleri aynı koşullarla karşılaştırmanıza yardımcı olur:
Tek çekim, banka kartı ve her taksit seçeneği için hangi toplam oran geçerli?
İşlem başına ücret var mı ve hangi işlemler bu ücreti oluşturuyor?
Teklifteki tutarlar ilgili vergileri içeriyor mu?
Aylık, yıllık, kurulum veya ayrı yazılım bedeli var mı?
Ödemeler hangi tarihte kullanılabilir hale geliyor?
Tam iade, kısmi iade ve iptal sonrası hangi ücretler geri dönüyor?
Kampanya bitince veya işlem hacmi değişince hangi tarife geçerli oluyor?
Teklifi kendi aylık hacminiz ve taksit dağılımınızla hesaplayın. Ardından ödeme tarihlerini tedarikçi vadelerinizle karşılaştırın. Kararınızın dayanağı tek bir yüzde yerine, işletmenizde gerçekten oluşacak maliyet ve kullanılabilir nakit takvimi olsun.
Sanal POS komisyonuyla ilgili sık sorulan sorular:
Bütün işletmeler ve işlemler için tek bir oran kullanamazsınız. Güncel sözleşmenizdeki kart, taksit ve ödeme takvimi koşullarını inceleyin. Kampanya oranının hangi dönem ve işlem türü için geçerli olduğunu ayrıca kontrol edin.
Sağlayıcının komisyona esas aldığı tutarı kullanın. Karttan tahsil ettiğiniz toplam tutarla faturanın KDV hariç tutarını karıştırmayın. Teklifte veya sözleşmede hangi tutarın hesaplama tabanını oluşturduğunu açıkça kontrol edin.
İşlem oranını, taksit seçeneğini, sabit ücretleri, varsa vergileri ve diğer kesintileri inceleyin. Aynı aktarımda önceki dönem iadeleri veya düzeltmeler de bulunabilir. Sağlayıcının ödeme raporuyla banka hareketini aynı işlem referansları üzerinden karşılaştırın.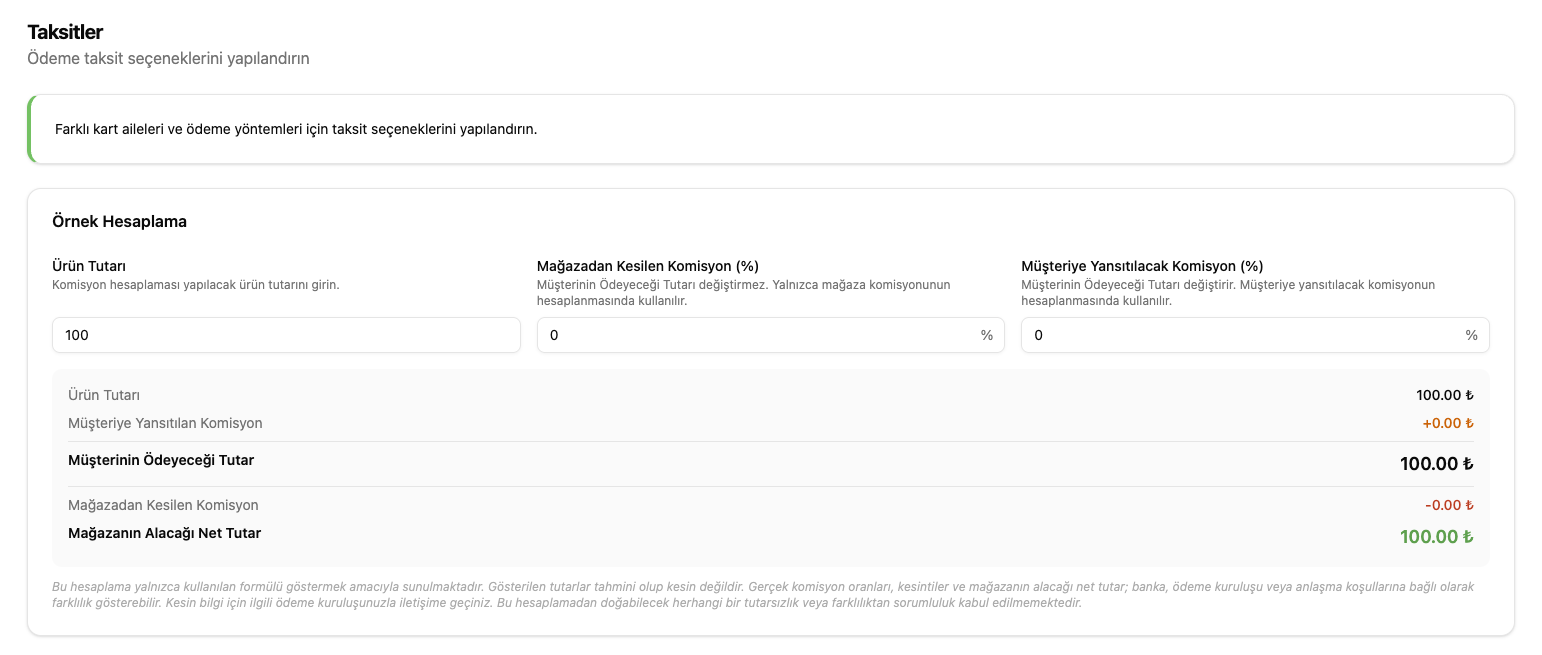
Yüzdelik komisyon sıfır olsa da teklifin diğer koşullarını inceleyin. Varsa hizmet bedeli, işlem ücreti ve ödeme takvimi maliyetinizi etkiler. Bütün kalemler sıfırsa doğrudan ücret maliyeti de sıfır olur; bekleme süresinin nakit akışınıza etkisini ayrıca değerlendirin.
Net tahsilat, ödeme işleminden sonra size kalan tutarı gösterir. Kâr hesabında ürün veya hizmet maliyetini, diğer işletme giderlerini ve ilgili vergileri de değerlendirirsiniz. Hesabınıza geçen tutarın tamamını kâr olarak kabul etmeyin.
Ödeme Maliyetini Tahsilat Takibiyle Birlikte Yönetin
Komisyon hesabından sonra ödemeyi doğru müşteriyle eşleştirin. Beklenen net aktarımı ve gerçek banka hareketini karşılaştırın. İade veya eksik açıklama varsa ilgili kaydı güncelleyin. Bu düzen, hem maliyetin kaynağını bulmanıza hem cari hesabı doğru izlemenize yardımcı olur.
Online Ödeme Sistemi, bayi ve müşterilerinizden tahsilat almanıza; borç, bakiye ve ödeme geçmişini tek panelden görüntülemenize yardımcı olur. Raporlama ve mutabakat özellikleriyle tahsilat, bakiye ve geciken ödemeleri takip edebilirsiniz. [6]
Banka veya ödeme kuruluşuyla yaptığınız anlaşma, POS komisyonunu ve ödeme koşullarını belirler. Tahsilat yazılımı kullanıyorsanız bu hizmetin varsa ayrı maliyetini de toplam hesabınıza ekleyin.
Online Ödeme Sistemi’ni inceleyin ve işletmenizin bayi ya da müşteri tahsilat sürecine uygun özellikleri değerlendirin.